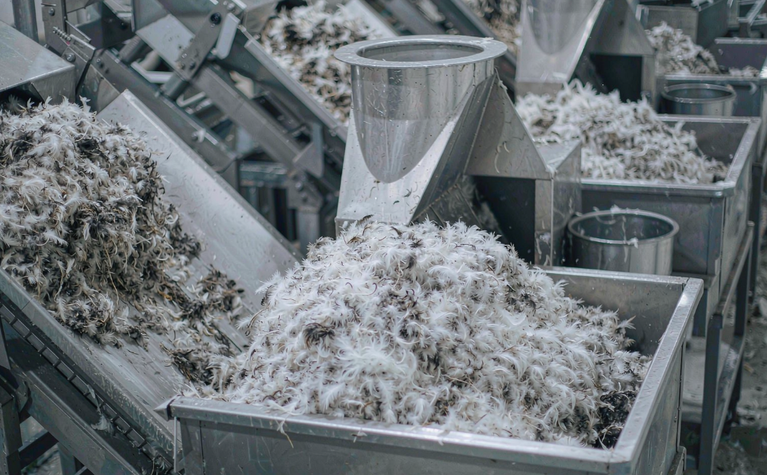
9月29日,国新办”开局起步’十五五'”主题新闻发布会上,农业农村部新闻发言人、发展规划司司长陈邦勋介绍了生猪产能调控的最新进展:二季度末全国能繁母猪存栏量已调减至3780万头,重新回到产能调控的绿色合理区间,下一步将常态化实施产能精准调控,并明确要”推进生猪养殖提质增效、降本增效”。市场端的数据则并不轻松:据央广网9月30日报道,9月全国外三元生猪均价已跌至10.17元/公斤,较月初下降8.87%,养殖端自繁自养头均亏损约210元,且亏损已持续一年有余。政策要降本、市场在亏损,整条猪产业链都在寻找新的利润空间。对屠宰与加工企业来说,其中一个最直接的方向,就藏在每头猪被分割之后剩下的那部分——骨、脂肪、内脏、血液。
第二笔收入,正变得越来越重要
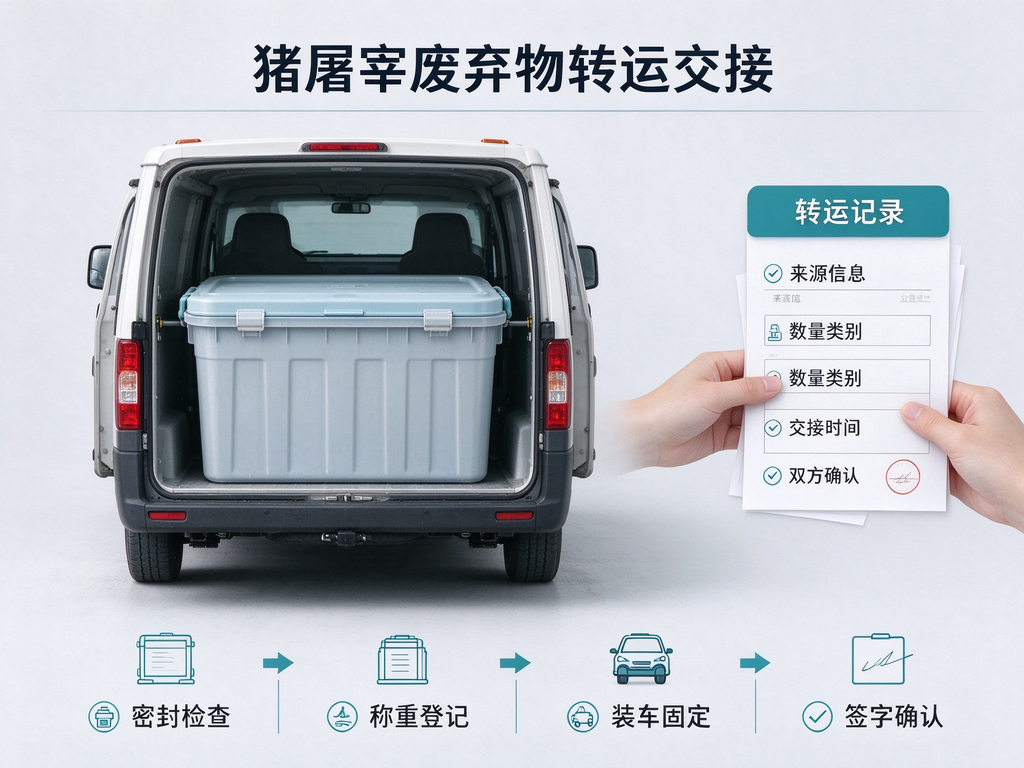
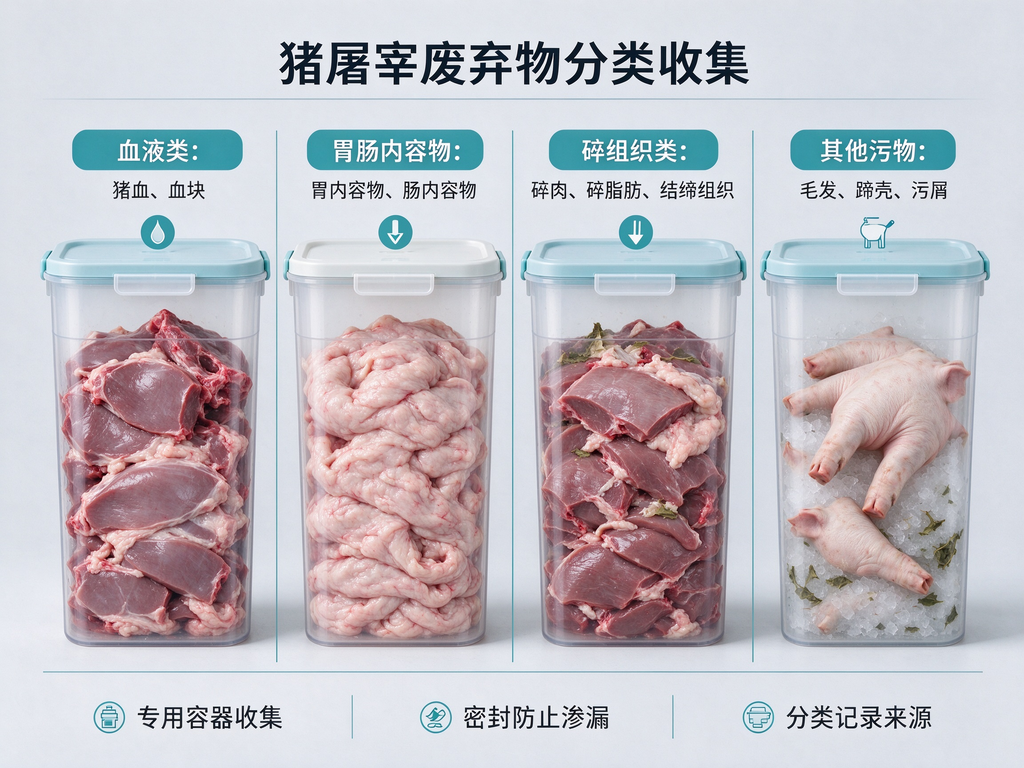
屠宰量还在往上走。以农业农村部在安徽的定点监测为例,今年8月全省生猪定点屠宰量174.09万头,同比增长17.81%,全国范围同样处于高位运行。每多宰一头猪,就多一份骨、脂、内脏和血液——这些副产物过去通常只有两条路:低价卖给下游,或者花一笔处理费送走。而9月初印发的《全国畜牧兽医行业发展”十五五”规划》,已经把”强化副产品综合开发利用”明确写进了产业发展的任务清单。在规划文本里,副产物不再是一句”顺带一提”,而是被点名的增值空间。当白条肉的利润被压得越来越薄,这本”第二账”的分量自然就上来了。
一涨一跌之间,缺口从这里补
成本和售价正在朝相反方向走。国家统计局监测显示,9月上旬豆粕(粗蛋白含量≥43%)吨价3305.8元,环比上涨3.7%;同期生猪(外三元)价格11元/千克,环比仅涨0.9%,到9月中旬进一步降至10.7元/千克。饲料成本在涨、生猪售价在跌,这条剪刀差正在把”降本增效”从口号变成生存问题。对屠宰与加工企业而言,账其实有两本:一本是白条肉的销售收入,一本是副产物的产出。第一本越来越薄的时候,第二本的重要性就凸显出来——何况油脂和蛋白粉本身就是饲料原料,正好顶在豆粕涨价的那一端,等于用产业链下游的产出,去对冲上游的成本。
同样的原料,工艺决定账面
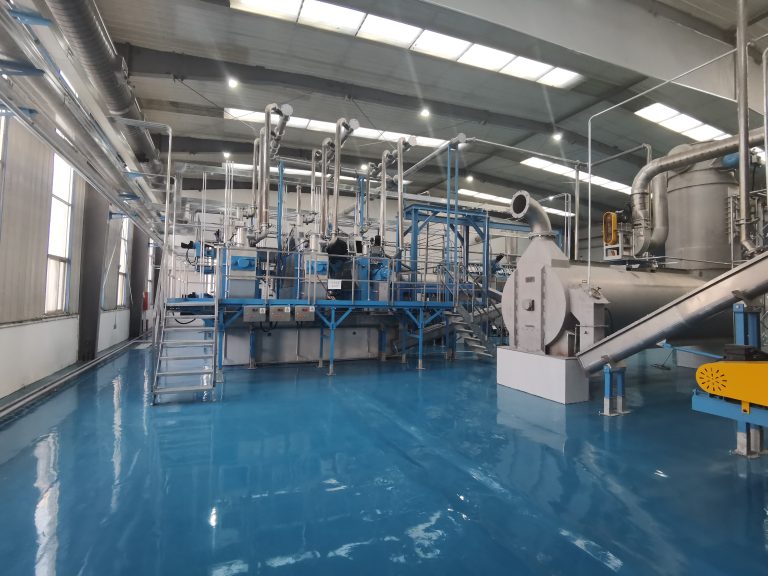
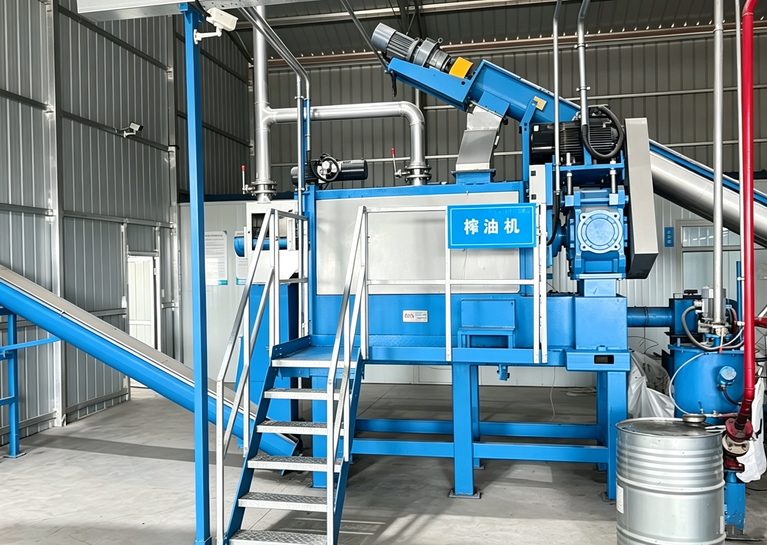
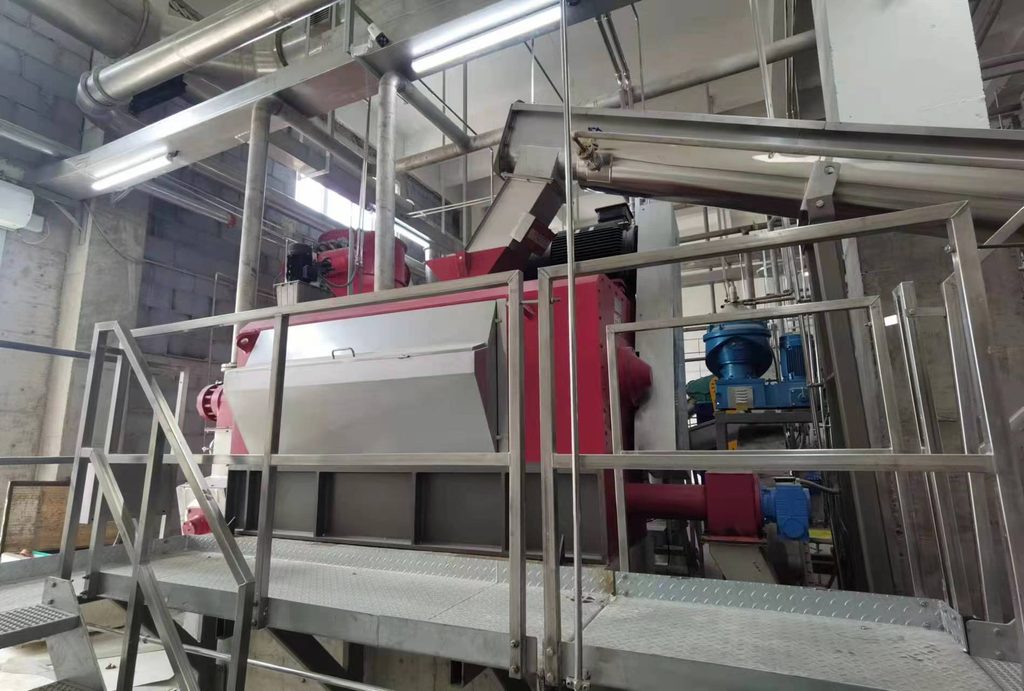
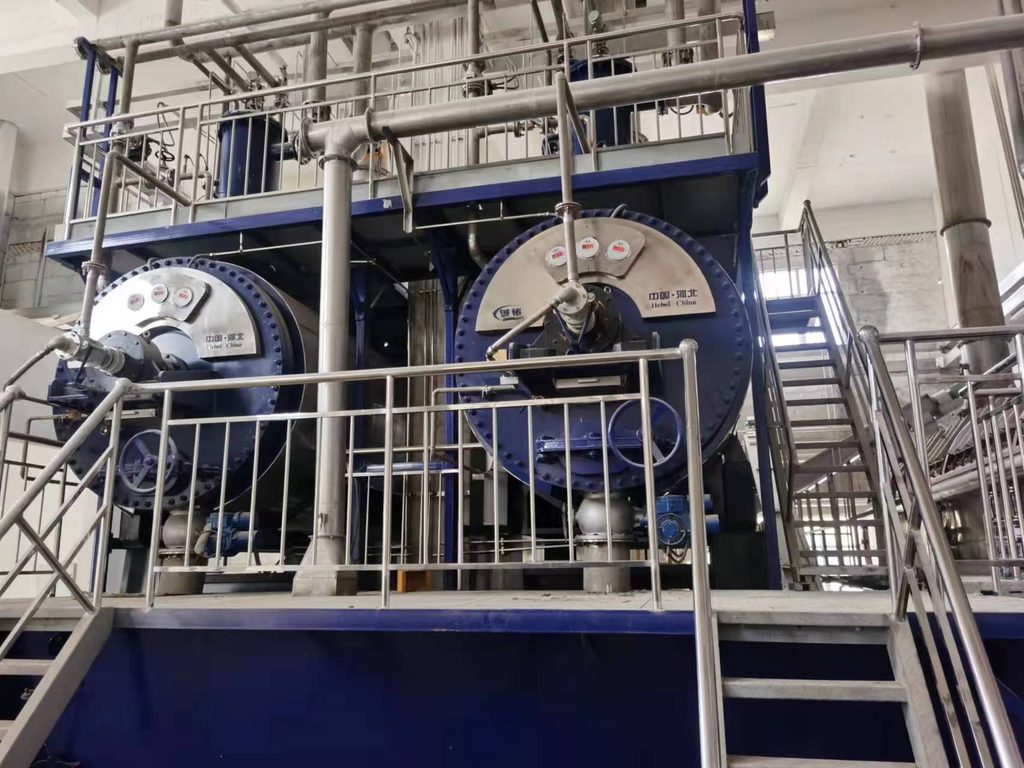
副产物做不成钱,多数卡在三个环节:出油率、蛋白粉品质、尾气是否达标。蒸煮的温度与时间不够,油出不净、蛋白变性不充分;压榨方式决定饼粕残油率;干燥环节(如圆盘干燥机)直接影响蛋白粉的色泽、水分与消化率;尾气处理不过关,环保验收就卡住,产线停一天都是纯亏。也就是说,这本账的变量不在原料,而在产线——小时产能、连续运行率、蒸汽与电耗,最终都折算成同一个指标:每吨原料的加工成本。两条处理同样原料的产线,因为设备配置和工艺路线的差异,账面可能相差一个量级。
周期底部,恰恰是算细账的时候
猪价低迷时对设备投资趋于谨慎,是企业的本能反应。但十五五规划同时写明了另一句话:”推动屠宰厂(场)升级改造,淘汰落后产能。”升级的窗口和政策出清的窗口,实际上是重合的。更重要的是,副产物线是少数能在周期底部就改善现金流的投入——它不依赖猪价反弹:猪宰得越多、原料越充足,这本账越好算。理性的路径是先把账算细:每吨原料能出多少油、多少粉,加工成本是多少,产物卖到哪里去。算清楚了,再决定产线怎么配。
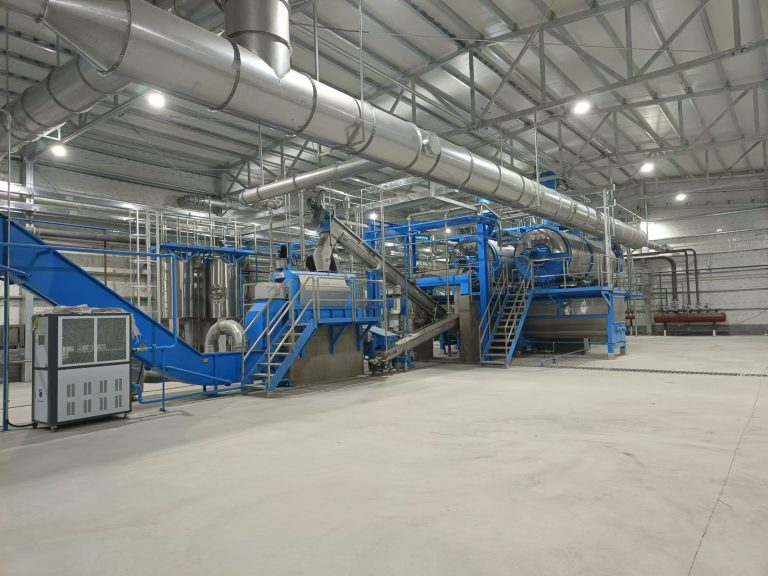
河北诚铸机械集团扎根屠宰副产物资源化利用装备,从破碎、蒸煮、压榨到干燥、废气处理提供成套方案——在行业重新算账的这个周期里,帮助客户把每一部分原料,都变成可计量的产出。
数据来源:https://jhs.moa.gov.cn/jjyx/202609/t20260929_6488228.htm
https://www.cnr.cn/food/gstj/20260930/t20260930_527829784.shtml
https://m.chinanews.com/wap/detail/chs/zw/jw688050.shtml
https://nync.ah.gov.cn/cmsy/jcyj/58355231.html
https://www.gov.cn/zhengce/zhengceku/202609/content_7080776.htm